Les réseaux de télécommunications Vodacom Congo et Orange RDC, ont annoncé, le 14 janvier, la mise en place d’une joint-venture destinée à renforcer la couverture réseau dans les zones rurales de la République démocratique du Congo (RDC). Ce partenariat entre les deux réseaux de télécommunications ambitionne de fournir un accès au réseau mobile à 19 millions de personnes dans des régions enclavées du pays.
(Cio Mag) – Il s’agit d’un partenariat inédit entre deux leaders des télécommunications opérant en République démocratique du Congo. Grâce à cette collaboration, Vodacom Congo et Orange RDC envisagent de mettre en œuvre des solutions énergétiques durables. La création de cette joint-venture prévoit « l’installation de 2000 stations de base mobiles fonctionnant à l’énergie solaire », lit-on dans le communiqué conjoint de ces réseaux. Ces infrastructures, compatibles avec les technologies 2G et 4G, seront déployées progressivement sur une période de six ans. La première phase du projet « concernera la construction de 1000 stations, avec la possibilité d’ajouter 1000 autres sites » à travers tout le pays, précise le document.
Accélérer la digitalisation
La première station sera opérationnelle au cours de cette année, conformément aux objectifs du Plan national du numérique horizon 2025 lancé en 2019. Ce projet ambitionne de transformer l’économie nationale en accélérant la digitalisation et en favorisant une croissance économique inclusive. « Ce partenariat avec Orange, qui s’inscrit dans le prolongement de notre engagement envers un avenir meilleur, marque une étape clé dans notre engagement à connecter les régions mal desservies de la RDC », a déclaré Shameel Joosub, PDG du groupe Vodacom Congo.
Soutenir la croissance du PIB
Cette initiative permettra aux utilisateurs de profiter d’une couverture réseau améliorée, de services voix et données optimisés, ainsi que d’un accès élargi aux solutions de paiement mobile, des outils cruciaux dans une économie de plus en plus digitalisée. « Grâce à cette collaboration avec Vodacom, nous montrons qu’il est possible d’allier performance économique et impact social positif, tout en réduisant notre empreinte environnementale », a déclaré Jérôme Hénique, Directeur général d’Orange Afrique et Moyen-Orient.
Par ailleurs, Vodacom Congo et Orange RDC utiliseront conjointement les infrastructures mises à disposition par la joint-venture en tant que locataires principaux, sur une période de 20 ans. Ce programme stimulera aussi la création d’emplois locaux et soutiendra la croissance du produit intérieur brut (PIB) national en étendant l’accès aux télécommunications dans les régions isolées.
Dans une interview exclusive, Khalil F. Al Americani, CEO de Vodacom Congo SA (RDC) & Président du Conseil d’administration de VODACASH, filiale FinTech de Vodacom Congo SA (RDC) évoque le positionnement stratégique de l’opérateur en République Démocratique du Congo. Avec plus de 21 millions d’abonnés et un engagement fort envers le développement humain, Vodacom se distingue par ses offres personnalisées, son approche innovante en matière de cybersécurité et son rôle moteur dans l’écosystème Fintech. Découvrez comment l’entreprise s’efforce de désenclaver les zones rurales et de promouvoir la digitalisation à travers des initiatives dans les secteurs de la santé, de l’éducation et de l’agriculture.
Cio Mag : Quel est le positionnement de Vodacom en République Démocratique du Congo ?
Khalil F. Al Americani : Vodacom est l’opérateur numéro un en RDC, avec plus de 21 millions d’abonnés, dont plus de 10 millions utilisent des services de monnaie électronique sous la marque M-Pesa. Présents dans le pays depuis plus de 22 ans, nous nous positionnons sur trois segments : la monnaie électronique, la data et la voix pour les clients particuliers, tout comme les entreprises. Nos offres sont adaptées tant aux consommateurs qu’aux entités gouvernementales, et nous visons à soutenir le développement humain pour bâtir un écosystème numérique à travers le pays.
Cio Mag : Qu’est-ce qui fait la singularité de Vodacom en RDC ?
K.F.A. : Nous nous distinguons par des offres personnalisées, adaptées aux besoins spécifiques de nos clients, qu’il s’agisse des particuliers dans les zones rurales, tout comme dans les zones urbaines avec un vaste portefeuille qui va des petites aux grandes entreprises, en passant par les Start-ups en pleine éclosion, les banques, les sociétés minières ou voir les institutions gouvernementales. Nous sommes leaders dans les trois segments : entreprises, particuliers et monnaies électroniques.
Nous mettons un accent particulier sur le besoin du client. C’est ainsi que nous avons lancé le programme Fresh Start, qui assure un traitement rapide des plaintes et une transparence totale de nos offres. De plus, nos centres d’appels digitalisés et automatisés renforcent l’efficacité du service client, un aspect crucial dans un pays comme la RDC, où les infrastructures posent de nombreux défis.
Nous anticipons les besoins des clients
Khalil F. Al Americani, CEO de Vodacom Congo SA (RDC) & Président du Conseil d’administration de VODACASH
Cio-Mag : Comment Vodacom aborde la monétisation de la data ?
K.F.A. : Monétiser la data tout en équilibrant l’augmentation des investissements et l’érosion des marges représente un défi majeur. Nous examinons attentivement nos coûts afin d’ajuster nos prix et d’optimiser l’efficacité de nos infrastructures. Aussi, nous anticipons les besoins des clients grâce à une analyse prédictive, qui nous permet de proposer des services personnalisés, ce qui peut augmenter la fidélité et les revenus. En parallèle, nous sommes engagés dans une optique de décarbonisation de nos opérations pour réduire les coûts énergétiques et diversifier nos sources d’énergie. Nous travaillons également en étroite collaboration avec le régulateur pour prévenir la dévalorisation du marché, en nous inspirant des régulations européennes
Cio Mag : Quelle est votre couverture réseau en RDC ?
K.F.A. : Vodacom est l’un des principaux opérateurs de télécommunications en République Démocratique du Congo (RDC) et offre une large couverture réseau, notamment dans les grandes villes et les zones rurales. La RDC présente un marché potentiellement très attractif, notamment dans le secteur des télécommunications et des services numériques. Avec une population de plus de 105 millions d’habitants et une pénétration du service GSM proche de 60 %, il y a encore une opportunité significative d’augmenter le nombre d’abonnés, surtout en tenant compte du phénomène de multisiming, qui réduit le taux d’utilisation réel à environ 50 %.
Dans ce contexte précis, nous accélérons le déploiement de notre couverture 4G et avons lancé des sites ruraux, avec plus 900 sites en fonctionnement, alimentés par énergie solaire. Fort de notre mission de « Connecter pour un meilleur futur » ; nous continuons d’améliorer notre réseau afin de désenclaver les zones isolées et augmenter la capacité face à la demande croissante de data.
Nous avons mis en place un cadre rigoureux de cybersécurité
Cio Mag : Quelles actions menez-vous en matière de cybersécurité ?
K.F.A. : Nous avons mis en place un cadre rigoureux de cybersécurité, avec des standards en évolution continue. Cela comprend des tests réguliers de nos systèmes effectués par des partenaires externes ainsi qu’une division interne spécifiquement dédiée à la cybersécurité. De plus, nous intégrons des éléments d’intelligence artificielle afin d’anticiper les éventuelles menaces.
En complément, nous avons développé une stratégie de sensibilisation continue pour nos employés, incluant des formations régulières et des simulations d’attaques (phishing, ransomware) afin de maintenir un haut niveau de vigilance au sein de nos équipes. Ce cadre global de cybersécurité repose ainsi sur une combinaison de technologies avancées, de collaborations externes et d’une culture interne de sécurité renforcée.
Cio Mag : Quelle est la maturité des entreprises en matière de Cloud en RDC et quelles offres proposez-vous ?
K.F.A. : Nous offrons des solutions de Cloud sur mesure pour chaque segment de clients, en mettant l’accent sur les cloud locaux pour assurer la disponibilité des données. Nos offres sont hybrides, intégrant des solutions locales, nationales et internationales, tout en portant une attention particulière aux solutions nationales.
Cio Mag : Vodacom dispose-t-il de datacenters ?
K.F.A. : Oui, nous avons nos propres datacenters de type 3 et collaborons avec d’autres acteurs pour augmenter la résilience de nos infrastructures.
Cio Mag : Pouvez-vous nous parler de votre clientèle entreprise ?
K.F.A. : Nous comptons 21 millions de clients particuliers et plus de 200 000 clients entrepris, principalement des institutions. Notre collaboration avec diverses industries est essentielle, et notre engagement envers les offres destinées aux entreprises joue un rôle clé dans notre modèle économique et dans le développement du pays.
Cio Mag : Comment intégrez-vous l’intelligence artificielle au sein de Vodacom ?
K.F.A. : Nous utilisons l’intelligence artificielle pour nos analyses tout en garantissant le respect de la vie privée. Notre cadre d’implémentation de l’IA place l’humain au cœur des décisions, en tenant compte des risques, tels que les biais algorithmiques.
Nous avons lancé la plateforme éducative gratuite « Voda Educ » pour promouvoir l’éducation en ligne
Cio Mag : Comment travaillez-vous avec l’écosystème Fintech en RDC ?
K.F.A. :Nous sommes des pionniers dans le secteur de la Fintech avec MPESA, comptant près de 40 000 marchands connectés à notre plateforme. Nous avons également ouvert nos API pour faciliter les intégrations et les paiements via MPESA, tout en développant nos services pour inclure des solutions de gestion de patrimoine
Cio Mag : Quelles initiatives avez-vous mises en place dans les domaines de la santé, de l’éducation et de l’agriculture ?
K.F.A. :Chez Vodacom, nous nous engageons à être acteur clé dans la revanche du sol sur le sous-sol en mettant la technologie au service du secteur agricole. Nous collaborons avec des partenaires tels que KADEA Académie pour développer des plateformes numériques adaptées aux besoins réels des agriculteurs, regroupés sous le label de la COPACO, l’association des agriculteurs de la RDC.
En plus de cela, nous avons lancé la plateforme éducative gratuite « Voda Educ » pour promouvoir l’éducation en ligne. Nous mettons également en place des classes numériques dans des zones reculées et développons des projets de télémédecine pour améliorer l’accès aux soins. Ces initiatives montrent notre engagement à utiliser la technologie pour soutenir le développement durable dans divers secteurs essentiels.
Vodacom Group plus britannique que jamais. La participation de l’opérateur télécoms dans la filiale sud-africaine Vodacom a augmenté de 5% en acquérant de nouvelles actions.
(Cio Mag) – La société britannique Vodafone Group spécialisée dans les services de télécommunications a majoré sa participation dans l’entreprise sud-africaine Vodacom suite à l’acquisition de nouvelles actions, a annoncé Alliance News. En effet, les parts du groupe anglais sont passées de 60,5% à 65,1% en achetant 241,9 millions d’actions supplémentaires émises par Vodacom Group pour conclure sa participation dans Vodafone Egypt à hauteur de 42,64 milliards de rands. Une opération ayant contribué à augmenter le chiffre d’affaires de l’unité sud-africaine au 3ème trimestre 2022.
Basée à Johannesburg, en Afrique du Sud, Vodacom Group opère sur des réseaux mobiles en Tanzanie, en République démocratique du Congo, au Mozambique, au Lesotho et au Kenya. A fin mars 2021, la compagnie comptait 123,7 millions de clients sur l’ensemble de ses marchés.
Son chiffre d’affaires par activité est réparti entre les prestations de téléphonie mobile, de transmission de données, d’interconnexion, de messagerie et de paiement mobile (74,3%) ; la vente d’équipements et d’accessoires de télécommunication (15,2%) ; les services de télécommunications fixes (4,5%) et autre (6%). L’Afrique du Sud représentait 77,6% des ventes nettes. Aujourd’hui, l’ensemble des titres représentatifs de Vodacom Group, au prix du marché, est valorisé à 13 195 milliards USD.
La contribution de l’opérateur télécoms Vodafone Egypt aux revenus de Vodacom Group, qui détient une participation de 55% de la branche égyptienne, est évaluée à plus de 1,8 milliard de rands au 31 décembre 2022, augmentant le chiffre d’affaires du troisième trimestre du groupe sud-africain de 14,8%.
(Cio Mag) – Vodafone Egypt, détenu majoritairement par le sud-africain Vodacom, a contribué pour 1,8 milliard de rands aux revenus des services du groupe Vodacom, a déclaré ce mardi le PDG de Vodacom Group, Shameel Joosub, rapporte l’agence Reuters.
Selon le PDG, cette contribution a été un facteur clé dans la croissance de 16,1 % des revenus des services du groupe. Shameel Joosub fait référence notamment aux services financiers (prêts et assurance) promus via la plateforme de paiement mobile M-Pesa. Les revenus générés par lesdits services ayant augmenté de 30,6% pour atteindre 2,6 milliards de rands. De quoi faire grimper les revenus trimestriels de Vodacom en Afrique du Sud.
C’est en 2021 que Vodacom Group a acheté une participation de 55% dans la représentation de Vodafone en Egypte. Coût de la transaction : 43,6 milliards de rands. Un an après cette acquisition historique, Vodafone Egypt affiche l’une des croissances les plus rapides dans les activités du groupe Vodacom.
(CIO Mag) – M-Pesa, la plateforme de mobile money lancée au Kenya par la société britannique Vodafone, est désormais sous le contrôle total de la société kenyane Safaricom et de la sud-africaine Vodacom, rapporte l’agence Reuters, citant une déclaration commune des deux opérateurs réunis au sein d’une joint-venture dans le cadre de cette opération.
Le communiqué de Safaricom et Vodacom ne donne pas d’information sur la valeur de la transaction de M-Pesa. Seule piste pour l’heure, une déclaration faite en 2019 par le directeur général de Safaricom, Bob Collymore. Il aurait affirmé que l’accord pourrait valoir environ 13 millions de dollars.
M-Pesa a été lancé en 2007 par Vodafone pour Safaricom et Vodacom, les leaders de la téléphonie mobile au Kenya et en Tanzanie. Le parc d’abonnement à ce service financier mobile a considérablement évolué. Au cours de ces dix dernières années, il s’est exporté sur plusieurs territoires dont l’Afghanistan, la République Démocratique du Congo (RDC), l’Afrique du Sud, l’Inde et l’Europe de l’Est. Aujourd’hui, la plateforme de paiement enregistre près 40 millions de souscripteurs et traite plus d’un milliard de transactions chaque mois.
(CIO Mag) – S’inscrivant en complément aux services bancaires traditionnels, l’argent mobile continue de stimuler la croissance économique et de générer des bénéfices sociaux en Afrique Et cela, en offrant l’accès aux services financiers aux millions de personnes qui possèdent un téléphone portable mais qui n’ont aucun accès, ou disposent d’un accès limité, à un compte bancaire. Les évolutions de ce service sont si cruciales dans les politiques africaines d’autonomisation des personnes grâce à l’inclusion financière qu’elles nécessitent une connaissance approfondie des tendances qui façonnent ce secteur. Plusieurs études sont diligentées à cet effet. La dernière en date, intitulée « Future-Proofing Mobile Financial Services » (Pérennisation des Services Financiers Mobiles) a été publiée par Vodacom le 22 novembre 2019, en Tanzanie, à l’occasion d’un atelier organisé par l’opérateur télécoms, réunissant de hauts représentants d’opérateurs de réseaux mobiles d’au moins huit pays, et de divers secteurs (télécommunications, services financiers et bancaires, société civile, réglementation), a constaté sur place l’agence APO.
« Je me félicite de ce rapport, qui met en avant les contributions à la fois ambitieuses, cruciales et constructives d’éminents experts sur ces trois thèmes centraux », a déclaré Hisham Hendi, Directeur Général de Vodacom Tanzanie.
L’Afrique subsaharienne comprend les dix économies du monde où les adultes disposant d’un compte d’argent mobile sont plus nombreux que ceux ayant un compte dans un établissement bancaire. L’un des principaux éléments à cette tendance tient à la capacité des opérateurs télécoms d’utiliser leurs vastes réseaux de distribution pour mettre à disposition des clients des agents d’argent mobile faciles d’accès qui exécutent leurs encaissements et décaissements.
« Notre but est d’offrir aux spécialistes une plateforme où s’exprimer sur les tendances et évolutions qui façonnent un secteur qui se développe à un rythme soutenu, et dans lequel les décideurs politiques et les régulateurs jouent un rôle central dans la création et la promotion d’un environnement favorable à l’inclusion financière », a déclaré Mme Obholzer Directrice Générale, division juridique et réglementaire du groupe Vodacom.
L’interopérabilité des systèmes de paiement, l’intégration régionale et les opportunités transfrontalières, la résolution du problème de l’identité juridique, le partage des bonnes pratiques, les opportunités du cloud et l’identification des conditions appropriées. Tels sont les sujets qui ont été abordés au cours de cette rencontre au sommet sur les futures plateformes d’argent mobile en Afrique, marquée par le lancement du nouveau rapport de Vodacom sur l’argent mobile, le premier d’une série d’études réalisées par l’opérateur télécoms sur les politiques publiques.
1,9 milliard de dollars est le chiffre d’affaires de l’opérateur sud-africain, Vodacom réalisé pour le dernier trimestre de l’exercice 2017.
(CIO Mag) – Ces résultats de l’opérateur téléphonique basé à Johannesburg et l’augmentation de la capitalisation boursière du groupe s’expliquent principalement par la croissance des opérations liés au segment de l’argent mobile qui fait passer la valorisation du groupe à 22,5 milliards de dollars sur la place de Johannesburg et qui s’explique par la hausse du parc d’abonnés mobile, de l’engouement pour l’Internet mobile dans les marchés régionaux ou encore la croissance soutenue de son fleuron M-Pesa.
Le management revendique ainsi une progression de 6,7% de son chiffre d’affaires, équivalent à 1,9 milliard de dollars (22,6 milliards de rands) au 31 décembre dernier. Les actions de l’ex-filiale de Vodafone ont de leur côté gagné 6,4% en 2017 sur la place de Johannesburg, faisant passer la valorisation de l’opérateur à 22,5 milliards de dollars (267 milliards de rands), la valorisation de MTN Group concurrent local de Vodacom et de plus important fournisseur de service sans fil du continent en termes de ventes et de clients, s’est établie pour la même période à 20,8 milliards de dollars (247 milliards de rands).
2,5 millions d’abonnés au dernier trimestre 2017
Les 13% de hausse enregistrée en termes d’abonnés actifs, soit 73,6 millions d’abonnés sur l’ensemble des marchés où Vodacom est présent, lui a également permis d’atteindre cette performance. Ce qui représente l’adhésion de 2,5 millions d’abonnés au cours du dernier trimestre, dont 1,6 million en Afrique du sud et plus de 900.000 à l’international. Les résultats positifs se sont également étendus aux recettes de services, avec une progression de 5,5%, s’établissant à 1,5 milliard de dollars (18,4 milliards de rands).
« Notre stratégie d’investissement soutenu dans notre réseau et d’amélioration de l’expérience client a permis de réaliser de solides gains de la clientèle en Afrique du Sud et d’accélérer la croissance de nos activités internationales, entraînant une croissance plus forte du chiffre d’affaires du groupe », explique le management de Vodacom. Hors Afrique du Sud, Vodacom a également bénéficié d’une croissance sur les marchés tanzanien, congolais (RDC) et mozambicain, grâce à la vente de Data. Un segment tiré par la baisse des prix des smartphones et la chute des tarifs de l’Internet mobile.
(Cio Mag) – Une salle numérique composée d’une centaine d’ordinateurs, des tables et des chaises, et une connexion internet haut débit. Le tout, estimé à 83 000 dollars (soit 41 millions 500 mille FCFA). C’est le don offert par Vodacom Congo à l’Université de Kinshasa (Unikin), à travers un programme baptisé “Solidarité numérique”. Inauguré le 26 décembre dernier, en présence de l’ambassadeur des Usa en RDC, James Swan, ce centre numérique doit permettre à l’Unikin de se mettre au diapason des universités modernes, en termes de connectivité et de recherche via les TIC. L’Université de Kinshasa étant dépourvue d’un certain nombre de commodités liées aux TIC, l’inauguration de cette enceinte digitale a été accueillie par des sentiments ambivalents de joie et d’amertume. La joie, pour certains étudiants, de bénéficier d’un minimum de confort au cours de la formation. L’amertume, pour d’autres, de constater que l’internet demeure un privilège plus qu’une nécessité.
En marge d’ID4Africa 2026 à Abidjan, Nicolas Berbigier, président de Famoco, détaille pour CIO Mag sa stratégie de souveraineté numérique. Grâce à un modèle locatif et un OS sécurisé, l’entreprise accélère l’inclusion et la numérisation des services publics africains.
CIO Mag : Le thème d’ID4Africa cette année marque une transition de l’infrastructure vers les écosystèmes publics numériques. Comment Famoco adapte-t-elle sa technologie pour passer d’une logique d’enrôlement à une intégration fluide dans ces nouveaux écosystèmes multisectoriels ?
Nicolas Berbigier : Famoco est souvent perçu uniquement comme un fournisseur de terminaux, alors que nous maîtrisons en réalité toute la chaîne de valeur. Notre écosystème intégré combine le hardware, le système d’exploitation, la plateforme de gestion des flottes (MDM), la connectivité — des briques conçues dès le départ pour fonctionner ensemble. . Notre objectif est de faciliter la vie des opérateurs publics, qu’il s’agisse de l’état civil, des écoles, des programmes humanitaires, des ONG, des autorités locales ou des hôpitaux, pour toutes les opérations d’enrôlement et de vérification d’identité.
Récemment, notre modèle a évolué vers une approche extrêmement compétitive et sans coûts d’investissement initiaux. Nous déployons désormais nos solutions sur le terrain en mode locatif, à la journée ou au mois. Cela permet aux différents acteurs de se déployer très rapidement sans l’obstacle financier majeur que représente l’achat de milliers d’appareils, un frein historique que nous levons. L’État doit pouvoir gérer urgemment sa base d’identité, de l’enrôlement à la vérification en passant par l’impression des cartes. Nous fournissons cette couche de services pour accompagner les acteurs africains.
CIO Mag : En Côte d’Ivoire, vous êtes en partenariat avec Computec dans le cadre de projets comme celui de la Caisse nationale d’assurance maladie (CNAM). Pouvez-vous nous en dire plus ?
Nicolas Berbigier : Il faut concevoir Famoco comme une base technologique conçue pour simplifier la mise en oeuvre des services numériques de manière sécurisée, souveraine et à grande échelle sur le terrain. Dans chaque pays, nous collaborons avec des partenaires locaux qui maîtrisent le contexte et développent les applications métiers.
Dans le cas de la Caisse nationale d’assurance maladie (CNAM), qui assure l’accès aux soins médicaux dans les hôpitaux, Famoco apporte les terminaux et l’infrastructure de déploiement, tandis que Computec conçoit l’application de contrôle de la carte d’identité et d’accès aux soins. Nous fonctionnons toujours ainsi, car nous sommes un accélérateur technologique, mais ce sont les acteurs locaux qui créent les solutions de terrain adaptées et dans les langues locales. Nous permettons aux start-up africaines de déployer leurs innovations rapidement et à moindre coût.
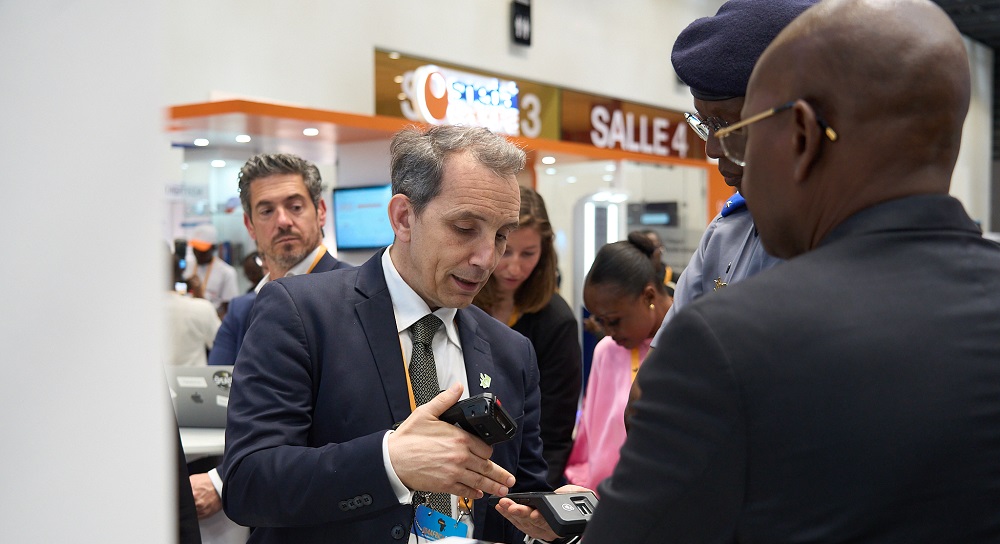
Nicolas Berbigier sur le stand Famoco au forum ID4Africa 2026.
CIO Mag : En tant que fournisseur de solutions matérielles et logicielles, comment Famoco garantit-elle aux États africains une souveraineté totale sur les données collectées via vos terminaux, face aux géants mondiaux du secteur ?
Nicolas Berbigier : C’est un sujet crucial. Pour intégrer, émettre et vérifier des documents d’identité massivement, il faut des appareils adaptés. Longtemps, le smartphone grand public a été jugé comme la solution de facilité pour le déploiement des applications métiers. Pourtant, à tort, car cela complexifie justement les opérations terrain : casse, vol, utilisation d’applications tierces (réseaux sociaux, etc.), manque de visibilité sur les opérations. Par ailleurs, son système d’exploitation reste contrôlé par des acteurs américains ou chinois.
Créer des bases de données biométriques sécurisées n’a aucun sens si les outils de collecte sont sous contrôle étranger.
C’est un double problème : l’accès potentiel à l’information, et le risque de coupure de service pour un simple différend commercial avec les États-Unis. Si un gouvernement décide de couper le service, toute l’infrastructure d’un institut comme l’Office national de l’état civil et de l’identification de Côte d’Ivoire (ONECI) ou d’un système de santé comme la CNAM s’arrêterait. On ne peut pas paralyser des hôpitaux pour des tensions géopolitiques.
Pour y répondre, nous intégrons un système d’exploitation totalement souverain et sécurisé. Des audits rigoureux, notamment par l’ANSSI en France, certifient qu’aucune donnée n’est partagée. Contrairement à un téléphone classique qui transmet une multitude d’informations dès l’allumage, notre OS garantit qu’aucune donnée ne s’échappe. De plus, nous intégrons directement la connectivité sécurisée dans l’appareil, envoyant les flux d’informations en ligne droite vers la base de données de la CNAM, sans intermédiaire.
CIO Mag : Nous observons une fusion croissante entre identité numérique et inclusion financière. Quels sont les projets actuels de Famoco pour accompagner les opérateurs de mobile money dans la région UEMOA, notamment pour sécuriser le KYC (Know Your Customer) ?
Nicolas Berbigier : L’identité est la source de tout, et le paiement en dépend directement car il faut d’abord s’assurer de l’identité du donneur d’ordre. C’est une compétence régalienne. Famoco fournit des solutions mobiles pour enrôler des populations à grande échelle dans les bases de données et émettre des titres, comme des permis de conduire imprimés directement sur le terrain.
Nous intervenons aussi dans la vérification d’identité pour faire valoir des droits, comme nous le faisons pour la distribution d’aide alimentaire avec le Programme alimentaire mondial ou pour la sécurité sociale avec la MUGEFCI, la Mutuelle générale des fonctionnaires et agents de l’État de Côte d’Ivoire. Enfin, nos terminaux sont parfaits pour accélérer le mobile money en équipant les petits commerces. Un commerçant qui grandit ne peut plus mélanger son téléphone personnel et celui du magasin. Il lui faut un terminal dédié pour fluidifier l’inclusion financière. C’est cette même logique d’inclusion, de paiement et de microcrédit que nous déployons également avec des ONG en Afrique et en Asie.
CIO Mag : L’IA transforme la vérification d’identité. Comment Famoco intègre-t-elle l’IA dans ses terminaux de nouvelle génération pour lutter contre la fraude documentaire et renforcer la sécurité des transactions biométriques sur le terrain ?
Nicolas Berbigier : Famoco intervient à deux niveaux. L’IA permet notamment d’analyser les données remontées depuis le terrain afin de détecter des fraudes comportementales complexes, par exemple lorsqu’une même identité est utilisée simultanément dans deux lieux différents. Dans ce schéma, Famoco agit comme un canal sécurisé entre les opérations terrain et les infrastructures centrales, en garantissant la transmission fiable et sécurisée des données.
La véritable révolution est l’Edge AI. Ici, l’intelligence artificielle n’est plus uniquement centralisée sur des serveurs distants : les capacités de traitement et de vérification sont directement embarquées sur les terminaux. Bien qu’il s’agisse de modèles optimisés pour des capacités de mémoire réduites, cette IA embarquée permet d’effectuer des reconnaissances locales. C’est capital en Afrique, où la connectivité est parfois instable. Disposer d’une technologie capable d’embarquer une application intelligente, d’exécuter des traitements localement et de valider des processus hors ligne constitue aujourd’hui le cœur de la valeur ajoutée de Famoco.
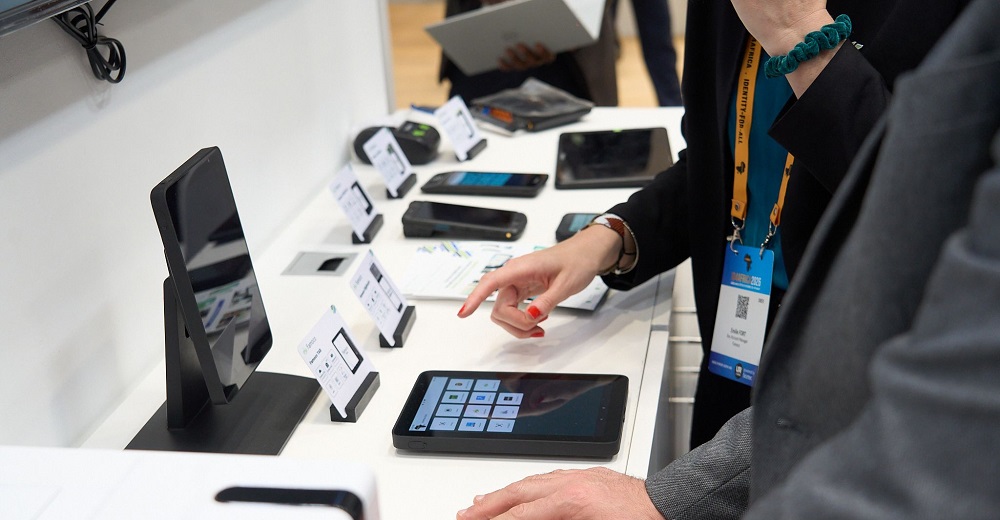
Stand de l’entreprise Famoco au forum ID4Africa 2026 en Côte d’Ivoire
CIO Mag : Revenons au forum ID4Africa qui se tient à Abidjan. Pouvez-vous nous parler de vos collaborations actuelles ou à venir avec les autorités ivoiriennes ou les acteurs privés locaux pour la digitalisation des services publics ou du transport urbain ?
Nicolas Berbigier : En Côte d’Ivoire, plus de cent mille terminaux Famoco sont actifs à tous les niveaux de l’économie. Cela va de la micro-activité, avec des solutions d’encaissement pour les commerçants des marchés, jusqu’au suivi de santé des familles sur le terrain par des ONG comme Save the Children.
Nous équipons les agents d’Orange Money pour vérifier l’identité des clients lors de l’activation des cartes SIM. Nous collaborons avec la CNAM pour l’accès à la Couverture maladie universelle (CMU), avec la MUGEFCI pour la lecture et l’impression des cartes des fonctionnaires, ou encore avec CODIVAL pour le suivi sécurisé des camions de transport de fonds. Même la Compagnie fruitière utilise nos solutions pour le suivi précis de ses plantations de bananes. C’est une seule et même technologie de confiance pour une multitude d’usages sectoriels.
CIO Mag : Quelles sont vos prochaines étapes de croissance en Afrique ?
Nicolas Berbigier : Famoco poursuit une forte dynamique de croissance auprès des grands opérateurs mobiles du continent comme Orange, MTN, Vodacom ou Sonatel, et collabore avec de nombreux gouvernements sur l’identité et les contrôles de sécurité. L’Afrique possède la chance immense de bâtir sa nouvelle infrastructure à partir de zéro, ce qui lui permet d’adopter des solutions bien plus modernes qu’en Europe.
À titre d’exemple, le projet en cours de déploiement avec l’ONECI permet d’enregistrer l’état civil d’un nouveau-né directement à la maternité grâce aux empreintes de la mère, générant l’acte instantanément. De même, les solutions de contrôle routier utilisées par la police permettent de vérifier immédiatement la validité du contrôle technique d’un véhicule. Ce niveau d’intégration et de modernité, rendu possible par le déploiement d’une infrastructure intelligente native, dépasse ce qui se fait actuellement dans plusieurs pays européens.
Dans un continent où une grande partie de la population reste exclue du système bancaire traditionnel, les fintech africaines bousculent les codes en s’appuyant sur l’intelligence artificielle pour offrir des services financiers innovants, accessibles et adaptés aux réalités locales. Du crédit mobile à l’analyse des comportements financiers via l’IA, ces solutions transforment silencieusement le quotidien de millions d’Africains, notamment en zones rurales et auprès des populations à faibles revenus.
Dans cette interview, Rocky Abdoul Milingita, consultant en banque et microfinance ayant collaboré avec des institutions internationales telles que FINCA International et MicroSave Consulting, partage son analyse sur ce mouvement de fond en pleine expansion. Il revient sur les opportunités, les défis et les impacts sociaux de l’IA dans le secteur financier africain, avec un focus particulier sur la République démocratique du Congo (RDC). Ci-dessous l’essentiel de notre échange.
Cio-Mag : Comment l’intelligence artificielle est-elle aujourd’hui utilisée par les fintechs pour améliorer l’accès aux services financiers en Afrique ?
Rocky Abdoul Milingita : L’intelligence artificielle (IA) transforme le paysage financier africain, en particulier dans les zones à faible accès bancaire. Les fintechs locales exploitent des algorithmes d’apprentissage automatique (machine learning) pour automatiser et personnaliser les services financiers. Nous pouvons citer par exemple l’octroi de microcrédits. Des acteurs comme M-KOPA (Kenya et dans d’autres pays) et Jumo (Afrique du Sud) utilisent des modèles prédictifs basés sur l’IA pour évaluer la solvabilité et accorder des prêts instantanés sans garantie.
En termes de paiements intelligents, Wapi Pay (entre l’Afrique et l’Asie) et Symplifi explorent des modèles d’IA pour analyser des données mobiles et sociales, réduisant ainsi les délais et coûts liés à l’évaluation manuelle. Sous un autre angle, l’IA permet aux fintechs de déployer des chatbots multilingues (Swahili, Lingala, Français) facilitant l’accès à l’information et réduisant les obstacles linguistiques. D’autres options de langues locales continuent d’être exploitées. Par ailleurs, plusieurs experts de l’IA sont alignés que cette dernière pourrait élargir l’accès aux services financiers entre 60-80 millions d’Africains supplémentaires d’ici 2030, en particulier grâce à l’analyse prédictive et à l’automatisation.
Quels types de données les fintechs exploitent-elles grâce à l’IA pour évaluer la solvabilité des clients non bancarisés ?
Les fintechs africaines exploitent des données dites “alternatives”, souvent absentes des modèles bancaires traditionnels. Il s’agit par exemple des appels, fréquence de recharges, usage des services SMS/USSD, des transactions de portefeuille mobile des émettrices de monnaie électronique, flux entrants et sortants, interactions sur les réseaux sociaux et l’analyse des habitudes de consommation (ex. paiements d’eau, d’électricité, abonnements télé).
De nos jours, certains acteurs commencent même à intégrer des nouveaux types de téléphones jugeant certaines marques plus prestigieuses que d’autres. L’utilisation de ces données peut réduire le taux d’impayés, tout en élargissant l’inclusion financière, bien que les avis soient contraires sur l’efficacité des crédits digitaux.
En quoi les solutions basées sur l’IA sont-elles plus inclusives que les services bancaires traditionnels ?
L’Intelligence artificielle démocratise l’accès financier. Les solutions d’IA offrent des produits financiers adaptés, même pour les petits montants ou profils “non classiques”. L’IA se base sur des données en temps réel plutôt que sur des justificatifs formels (fiches de paie, historique bancaire). Aujourd’hui, utiliser un service de la Fintech IllicoCash ne demande pas que le compte soit ouvert à ses bureaux. Et le processus d’identification a été simplifié en acceptant des photos passeports électroniques.
Grâce à l’IA et au mobile, les populations rurales ou éloignées peuvent accéder à des services financiers sans infrastructures lourdes. Par exemple, Baobab RDC a lancé un scoring crédit basé sur l’IA permettant à des micro-entrepreneurs, souvent sans documents officiels, d’accéder à des microcrédits de 50 à 500 USD. Ce crédit est appelé « Taka ».
Quels sont les principaux défis auxquels font face les fintechs africaines pour déployer l’intelligence artificielle à grande échelle (infrastructure, réglementation, confiance, etc.) ?
Parmi les défis, nous citons, les infrastructures numériques limitées, le manque de cadres juridiques clairs (ex. RGPD-like africains) et la méfiance face à l’exploitation des données personnelles. En RDC, la loi sur la protection des données personnelles a été adoptée en 2023, mais sa mise en œuvre reste incomplète.
Selon la Banque mondiale (2024), moins de 20 % des fintechs africaines ont des spécialistes IA formés sur le continent. Les clients, souvent non bancarisés, peuvent craindre l’automatisation et le partage de données sensibles. Les fintechs opérant dans des pays africains ne possédant pas d’identité unique ou digitale ont toujours du mal à déployer leurs services. Et celles qui l’ont fait ont connu des problèmes opérationnels : des clients introuvables ou insolvables, cas d’usurpation d’identité, etc.
Quels impacts concrets avez-vous observés sur les populations jusque-là exclues du système financier grâce à ces technologies ?
Selon un rapport de 2024 de l’Alliance pour l’Inclusion Financière (AFI), quatre Fintechs ont développé des crédits digitaux destinés aux femmes sont : EasyPay, MaishaPay, M-Funding, Bcecoloans. Du point de vue création d’emplois et de revenus, M-Pesa rallonge compte 1,2 million d’utilisateurs actifs et 4,1 millions d’utilisateurs de base, avec 2,3 millions de dollars de prêts accordés à ce jour. M-Pesa rallonge, développé en partenariat avec Access Bank, est une facilité de micro-découvert pour les clients dont le solde est insuffisant pour effectuer leurs transactions.
Les chatbots IA, déployés par des acteurs comme Musoni (Kenya) et Baobab RDC, permettent aux utilisateurs d’apprendre les bases de la gestion financière et du crédit via leur téléphone. Vodacom RDC utilise la plateforme VodaEduc pour promouvoir l’alphabétisation numérique dans les communautés, mène des initiatives pour enseigner aux communautés la santé et la technologie numérique par le biais de ConnectU, élargit l’accès à une infrastructure rurale abordable basée sur une technologie 100% verte, développe une meilleure couverture du réseau urbain, établit des partenariats avec les entreprises locales et le gouvernement pour tirer parti de la puissance de l’inclusion financière avec M-Pesa et soutient les startups technologiques par le biais d’initiatives d’apprentissage en ligne pour améliorer les compétences et réduire le chômage.